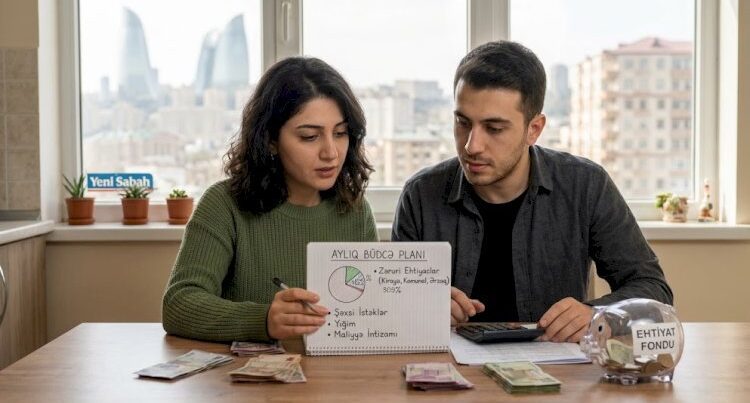
Vətəndaşların yığım imkanlarına yanaşarkən ilk növbədə nəzərə almaq lazımdır ki, qənaət potensialı yalnız maaşın məbləğindən deyil, şəxsin yaşayış şəraitindən və zəruri xərclərindən də asılıdır. Bakı şəhərində kirayə, ərzaq, kommunal xidmətlər və nəqliyyat xərcləri nəzərə alındıqda, bütün gəlir qrupları üçün eyni yığım faizini müəyyənləşdirmək düzgün olmaz”.
KONKRET.az xəbər verir ki, bu sözləri “Yeni Sabah”a açıqlamasında iqtisadçı Günay Hüseynova bildirib.
Onun sözlərinə görə, 800 manat gəliri olan şəxs üçün aylıq 0–5 faiz, yəni 0–40 manat civarında yığım etmək real başlanğıc hədəfi ola bilər:
“1200 manat gəlirlə 5–10 faiz (yəni 60–120 manat), 2 000 manat gəlirlə isə 10–20 faiz (yəni 200–400 manat) yığım etmək mümkündür. Lakin bunlar rəsmi statistika deyil, fərdi büdcənin planlaşdırılması üçün təxmini göstəricilərdir.
Burada əsas məsələ öz evi olan şəxslə kirayədə yaşayanın maliyyə imkanlarının eyni olmamasıdır. Buna görə də yığım hədəfi real gəlir və xərclər əsasında müəyyənləşdirilməlidir. Kirayədə yaşayan və bütün xərclərini özü qarşılayan şəxs üçün 800 manat gəlirlə kənara pul qoymaq kifayət qədər çətindir. Bəzi hallarda zəruri xərclər bütün gəliri üstələyir və yığım üçün vəsait qalmır.
Belə vəziyyətdə ilk növbədə xərcləri təhlil etmək, vacib və ikinci dərəcəli ehtiyacları ayırmaq lazımdır. Şərait imkan verirsə, ayda 10–20 manat kimi kiçik məbləğlərlə başlamaq olar. Məbləğ az olsa da, bu addım maliyyə intizamının formalaşmasına kömək edir.
Amma vacib bir məqamı da vurğulamaq lazımdır: gəlir əsas ehtiyacları qarşılamağa kifayət etmirsə, problemi yalnız qənaət vərdişinin olmaması ilə izah etmək doğru deyil. Belə hallarda gəlirin artırılması, xərclərin optimal bölüşdürülməsi və əlavə gəlir imkanlarının araşdırılması da böyük əhəmiyyət daşıyır. İqtisadi baxımdan yığımın mümkünlüyünü müəyyən edən əsas amil gəlirin zəruri xərclərdən nə qədər artıq olmasıdır”.
G.Hüseynova qeyd edib ki, maliyyə idarəçiliyində 50/30/20 modeli geniş istifadə olunan yanaşmadır:
“Bu modelə əsasən, gəlirin 50 faizi zəruri ehtiyaclara, 30 faizi şəxsi istəklərə, 20 faizi isə yığıma və borcların ödənilməsinə ayrılır. Lakin hesab edirəm ki, bu qaydanı Azərbaycan reallığında, xüsusilə aşağı və orta gəlirli şəxslər üçün olduğu kimi tətbiq etmək həmişə mümkün olmur. Çünki yaşayış xərclərinin büdcədə tutduğu pay yüksək olduqda gəlirin 20 faizini kənara qoymaq çətinləşir.
Bunun əvəzinə daha çevik və mərhələli büdcə modelini məqsədəuyğun hesab edirəm. Məsələn, gəlirin 70–85 faizini zəruri xərclərə, 5–10 faizini yığıma, qalan hissəsini isə şəxsi və dəyişən xərclərə ayırmaq ilkin plan kimi nəzərdən keçirilə bilər. Bu bölgü sabit norma deyil və insanın real maliyyə vəziyyətinə uyğunlaşdırılmalıdır.
Ən düzgün yanaşma əvvəlcə ehtiyat fondu yaratmaq, daha sonra gəlir artdıqca yığım faizini mərhələli şəkildə yüksəltməkdir. Eyni zamanda, yüksək faizli borcları olan şəxslər büdcə planında həmin öhdəlikləri də mütləq nəzərə almalıdırlar.
Yekun olaraq qeyd edim ki, maliyyə savadlılığının əsas məqsədi insanlara sadəcə qənaət etməyi deyil, gəlirlərini düzgün idarə etməyi öyrətməkdir. Hər kəsdən gəlirinin 20 faizini yığmasını gözləmək real yanaşma deyil. Bəzi insanlar üçün ayda 20 manat yığmaq belə mühüm başlanğıcdır. Əsas məsələ məbləğin böyüklüyü deyil, davamlılıq, düzgün planlaşdırma və maliyyə təhlükəsizliyinə doğru atılan addımlardır”.